Gratis annuïteitcalculator voor Nederland
Annuïteit berekenen
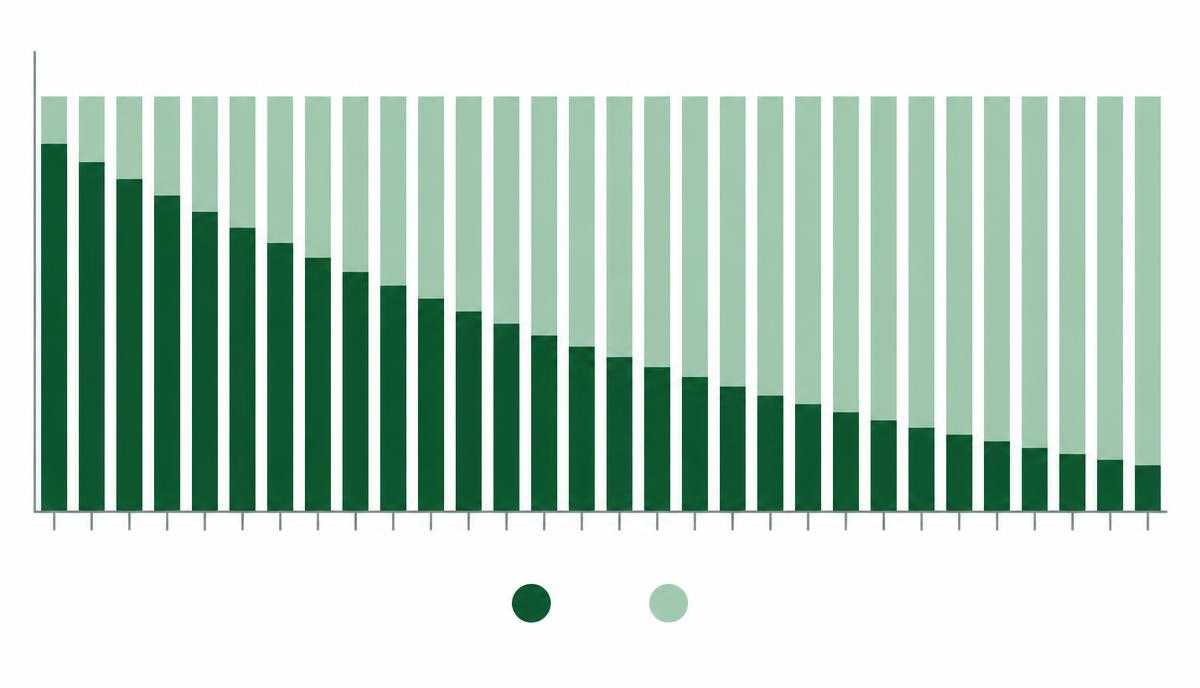
Bij een annuïteitenhypotheek betaal je elke maand hetzelfde bruto maandbedrag. Dat bedrag bestaat uit rente en aflossing: in het begin betaal je vooral rente, later los je steeds meer af. Zo weet je precies waar je aan toe bent.
Met onze calculator zie je direct je maandlast, de totale rente en je volledige aflossingsschema. Wil je eerst begrijpen hoe het werkt, of wil je weten wat extra aflossen oplevert? Kies hieronder een gids of ga direct naar de calculator.
Bereken je maandlast
Veelgekozen bedragen
Maandlasten per hypotheekbedrag
Wat zijn de maandlasten bij een hypotheek van 300.000 of 400.000? Hieronder de bruto maandlast bij een annuïteitenhypotheek over 30 jaar. Indicatief; de rentes zijn voorbeelden, geen actuele aanbiedingen.
| Hypotheek | 3,5% rente | 4% rente | 4,5% rente |
|---|---|---|---|
| € 200.000 | € 898 | € 955 | € 1.013 |
| € 250.000 | € 1.123 | € 1.194 | € 1.267 |
| € 300.000 | € 1.347 | € 1.432 | € 1.520 |
| € 350.000 | € 1.572 | € 1.671 | € 1.773 |
| € 400.000 | € 1.796 | € 1.910 | € 2.027 |
| € 500.000 | € 2.245 | € 2.387 | € 2.533 |
Voorbeeldberekening: € 300.000 tegen 4% rente over 30 jaar. Pas de gegevens hierboven aan voor je eigen situatie.
Maandlast
€ 1.432
Totale rente
€ 215.609
Totale kosten
€ 515.609
Looptijd
360 maanden
Bruto of netto maandlast
Je bruto maandlast is € 1.432. Kies Netto om te zien wat je ongeveer betaalt na hypotheekrenteaftrek.
Hypotheek verloop per jaar
Aflossingstabel
Maandelijks overzicht van je hypotheek
| Maand | Betaling | Rente | Aflossing | Restschuld |
|---|---|---|---|---|
| 1 | € 1.432,25 | € 1.000,00 | € 432,25 | € 299.567,75 |
| 2 | € 1.432,25 | € 998,56 | € 433,69 | € 299.134,07 |
| 3 | € 1.432,25 | € 997,11 | € 435,13 | € 298.698,94 |
| 4 | € 1.432,25 | € 995,66 | € 436,58 | € 298.262,35 |
| 5 | € 1.432,25 | € 994,21 | € 438,04 | € 297.824,31 |
| 6 | € 1.432,25 | € 992,75 | € 439,50 | € 297.384,82 |
| 7 | € 1.432,25 | € 991,28 | € 440,96 | € 296.943,85 |
| 8 | € 1.432,25 | € 989,81 | € 442,43 | € 296.501,42 |
| 9 | € 1.432,25 | € 988,34 | € 443,91 | € 296.057,51 |
| 10 | € 1.432,25 | € 986,86 | € 445,39 | € 295.612,12 |
| 11 | € 1.432,25 | € 985,37 | € 446,87 | € 295.165,25 |
| 12 | € 1.432,25 | € 983,88 | € 448,36 | € 294.716,89 |
| 13 | € 1.432,25 | € 982,39 | € 449,86 | € 294.267,03 |
| 14 | € 1.432,25 | € 980,89 | € 451,36 | € 293.815,68 |
| 15 | € 1.432,25 | € 979,39 | € 452,86 | € 293.362,82 |
| 16 | € 1.432,25 | € 977,88 | € 454,37 | € 292.908,45 |
| 17 | € 1.432,25 | € 976,36 | € 455,88 | € 292.452,56 |
| 18 | € 1.432,25 | € 974,84 | € 457,40 | € 291.995,16 |
| 19 | € 1.432,25 | € 973,32 | € 458,93 | € 291.536,23 |
| 20 | € 1.432,25 | € 971,79 | € 460,46 | € 291.075,77 |
| 21 | € 1.432,25 | € 970,25 | € 461,99 | € 290.613,78 |
| 22 | € 1.432,25 | € 968,71 | € 463,53 | € 290.150,25 |
| 23 | € 1.432,25 | € 967,17 | € 465,08 | € 289.685,17 |
| 24 | € 1.432,25 | € 965,62 | € 466,63 | € 289.218,54 |
Hoe werkt een annuïteitenhypotheek?
Een annuïteitenhypotheek is een lening waarbij je elke maand hetzelfde bruto bedrag betaalt, de annuïteit. Dat bedrag bestaat uit rente en aflossing. In het begin betaal je vooral rente; elke maand los je iets meer af, tot de schuld na de looptijd volledig is afgelost.
Een annuïteitenhypotheek is de meest gekozen hypotheekvorm in Nederland. Het principe is eenvoudig: je betaalt elke maand hetzelfde bruto bedrag gedurende de gehele looptijd. Dit vaste bedrag — de annuïteit — bestaat uit twee delen: rente en aflossing.
In de eerste jaren van je hypotheek bestaat het grootste deel van je maandlast uit rente. Naarmate je meer aflost, daalt je restschuld en daarmee ook het rentebedrag. Het aflossingsaandeel groeit automatisch. Dit betekent dat je netto maandlasten in de loop der jaren stijgen, omdat je minder hypotheekrenteaftrek geniet.
De formule voor de berekening van een annuïteit is:
Waarbij M de maandlast is, H het hypotheekbedrag, r het maandelijkse rentepercentage (jaarrente / 12), en n het totaal aantal maanden. Bekijk ook de annuïteitenformule met rekenvoorbeeld. Met onze annuïteit calculator hoef je deze formule niet zelf toe te passen — vul je gegevens in en je ziet direct het resultaat.
Meer weten over de verschillen met andere hypotheekvormen? Lees onze uitgebreide vergelijking annuïteit vs lineair. In onze kennisbank vind je antwoorden op de meest gestelde vragen.
Annuïteit vs. lineair aflossen
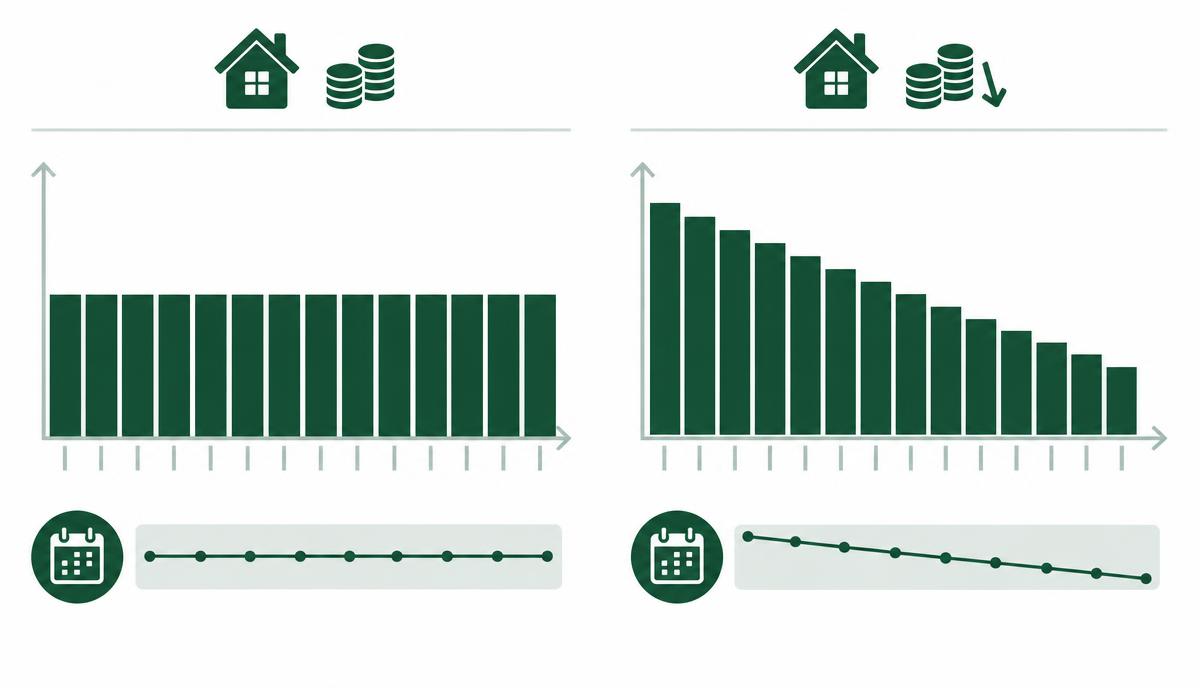
De twee meest voorkomende hypotheekvormen vergeleken. Welke past het best bij jouw situatie? Bekijk onze vergelijking van annuïteit en lineair aflossen voor meer details en rekenvoorbeelden.
Annuïteit
- Gelijke bruto maandlasten
- Netto maandlasten stijgen in de tijd
- Meer hypotheekrenteaftrek in het begin
- Lagere startlasten, geschikt voor starters
- Totaal meer rente dan lineair
Lineair
- Maandlasten dalen elk jaar
- Snellere aflossing van de schuld
- Totaal minder rente betalen
- Hogere startlasten
- Minder maximale leencapaciteit
Tip: Bij een hypotheek van € 300.000 tegen 4% rente betaal je met een annuïteit over 30 jaar circa € 215.600 aan rente, terwijl je bij lineair aflossen circa € 181.000 betaalt. Het verschil van ruim € 34.000 kan de hogere startlasten compenseren.
Besparen door extra af te lossen op je hypotheek
Extra aflossen op je hypotheek is een van de slimste financiële beslissingen die je kunt nemen. Elke euro die je extra aflost, verlaagt direct je restschuld — en daarmee de rente die je in de toekomst betaalt. Gebruik onze extra aflossen simulator om je persoonlijke besparing te berekenen.
Rekenvoorbeeld: € 200 per maand extra aflossen
Stel je hebt een annuïteitenhypotheek van € 300.000 met 4% rente en een looptijd van 30 jaar. Je standaard maandlast is dan circa € 1.432.
Door € 200 per maand extra af te lossen:
- Bespaar je tienduizenden euro's aan rente
- Ben je jaren eerder hypotheekvrij
- Bouw je sneller overwaarde op in je woning
Gebruik onze annuïteit calculator om je eigen besparing te berekenen of bekijk meer voorbeelden van extra aflossen.
Let op: De meeste geldverstrekkers staan jaarlijks 10% tot 20% boetevrije extra aflossing toe. Controleer altijd je hypotheekvoorwaarden voordat je een groot bedrag extra aflost. Lees meer over de regels voor boetevrij extra aflossen.
Tips voor hypotheekstarters
Vergelijk altijd meerdere aanbieders
Rentetarieven kunnen sterk verschillen. Een verschil van 0,2% kost of bespaart je duizenden euro's over de looptijd.
Kies de juiste rentevaste periode
Een langere rentevaste periode geeft zekerheid maar is duurder. Overweeg 10 of 20 jaar vast.
Houd rekening met bijkomende kosten
Denk aan notariskosten, taxatiekosten, advieskosten en eventueel NHG-premie bij aanschaf.
Bouw een buffer op
Zorg voor een spaarbuffer van minimaal 3 tot 6 maanden aan vaste lasten voordat je een hypotheek afsluit.
Meer vragen? Bekijk onze kennisbank of bereken direct je maandlasten.
Zo rekent de calculator: aannames en beperkingen
De calculator gebruikt de standaard annuïteitenformule met maandelijkse rente: het jaarpercentage gedeeld door twaalf. De rente wordt elke maand berekend over de restschuld van dat moment. Wat overblijft van de vaste maandlast gaat naar aflossing. Zo ontstaat het aflossingsschema dat je hierboven per maand kunt bekijken en als CSV kunt downloaden.
We gaan uit van één vaste rente gedurende de hele looptijd. In de praktijk spreek je een rentevaste periode af, bijvoorbeeld 10 of 20 jaar. Na die periode krijg je een nieuw rentevoorstel, en dan verandert je maandlast. Wil je zien wat een hogere of lagere rente doet? Pas het rentepercentage aan en vergelijk de uitkomsten. Een verschil van één procentpunt op € 300.000 scheelt al snel bijna € 200 per maand.
Extra aflossingen verlagen in deze berekening de restschuld direct. De calculator houdt de maandlast gelijk, waardoor je hypotheek eerder is afbetaald. Sommige geldverstrekkers herberekenen na een extra aflossing juist je maandlast en houden de looptijd gelijk. Vraag bij je eigen geldverstrekker na welke keuze je hebt en hoeveel je per jaar boetevrij mag aflossen.
Bruto en netto maandlast
De uitkomst is je bruto maandlast: wat je aan de bank betaalt. Je netto maandlast ligt meestal lager, omdat je de betaalde hypotheekrente van je eigen woning onder voorwaarden mag aftrekken van je inkomen. In 2026 is die aftrek maximaal 37,56%. Daar staat het eigenwoningforfait tegenover, dat bij je inkomen wordt opgeteld. Omdat het renteaandeel bij een annuïteit elk jaar daalt, daalt ook je belastingvoordeel en stijgt je netto maandlast langzaam. Lees meer in onze uitleg over hypotheekrenteaftrek in 2026 of op de site van de Belastingdienst.
Wat de calculator niet meeneemt
Kosten zoals taxatie, notaris, advies, overdrachtsbelasting en een eventuele NHG-borgtochtprovisie zitten niet in de maandlast. Ook toetsen we niet hoeveel je maximaal mag lenen; dat hangt af van je inkomen, je andere schulden en de energiezuinigheid van de woning. De Nationale Hypotheek Garantie kan je rente verlagen en geeft een vangnet bij bijvoorbeeld werkloosheid of scheiding. Kijk voor de actuele kostengrens en voorwaarden op nhg.nl.
Gebruik de uitkomsten daarom als indicatie om opties te vergelijken. Voor een definitieve beslissing over je hypotheek is een gesprek met een erkend hypotheekadviseur verstandig. Wil je zelf de wiskunde volgen? Bekijk dan de stap-voor-stap uitleg van de annuïteitenformule.
Veelgestelde vragen over annuïteit berekenen
Antwoorden op de meest gestelde vragen over hypotheek, annuïteit en extra aflossen. Meer vragen? Bekijk de volledige kennisbank.